看懂月息配资的杠杆刻度:先守住预警线,再谈资金周转
股票月息配资常被包装成“资金周转快、操作更灵活”,但借来的资金会同时放大收益与亏损。判断这类安排,别只看月息报价,先弄清交易是否真实、账户由谁控制、费用如何计算,以及亏损达到什么程度会触发平仓。还要留意:民间配资不等同于证券公司依法开展的融资融券业务,平台页面显示“实盘”也不能单独证明其资质或资金安全。
核验实盘交易,可先用小额测试委托是否进入正规交易市场,并核对成交时间、价格、交割记录及账户权限;不要把截图或客服承诺当成证据。若平台宣称支持多个交易软件、多个账户或多市场接入,应逐项确认资金流向、合同主体、提现规则和收费清单。多平台支持只是功能描述,不是安全背书。月息之外,还要问清管理费、递延费、平仓费用及提前退出条件;周转快不代表资金随时可取。
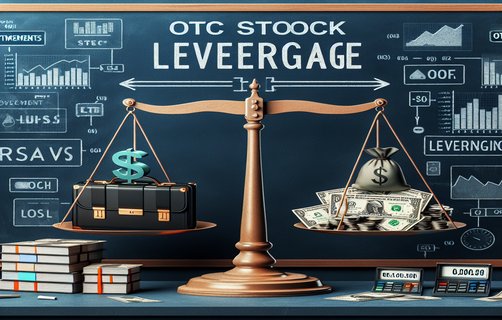
用简化情景看杠杆:自有资金10万元、借入20万元,总仓位30万元。若持仓下跌10%,账面亏损约3万元,自有权益降至约7万元;若下跌20%,亏损约6万元,权益只剩约4万元,尚未计利息和费用。行情跳空、停牌或流动性不足时,实际成交价可能更差。上交所投资者教育材料中的融资融券风险提示也强调,担保品价值下跌可能引发追加担保或强制平仓;具体触发标准应以合同和账户规则为准。
看懂预警线,先区分“提醒补仓”与“达到平仓条件”:确认计算口径是总资产、净资产还是维持担保比例,弄清通知方式、补足期限、平台能否未经再次确认处置仓位。不要把预警线当作安全垫,更不要等到临界值才行动。若收入短期要用、持仓集中或无法承受本金损失,优先考虑不加杠杆;任何测算都无法保证回报。
FAQ:
Q1:月息越低越划算吗?不一定,应比较全部费用、合同条款和资金风险。
Q2:实盘截图可信吗?不能仅凭截图判断,需核验成交与资金路径。
Q3:预警线到了会怎样?依合同可能要求补资或平仓,规则因平台而异。
投票聊聊:你最先核验哪项——实盘记录、费用,还是预警规则?
你会选择不加杠杆,还是先做压力测算?
欢迎留言分享你的风险检查清单。
评论
Mia Chen
把预警线和强平条件分开讲很清楚,容易忽略的费用也提醒到了。
股市慢行者
我会先核验资金路径和合同,再看利息,不能只看宣传页。
Leo
情景测算很直观,杠杆下的小幅波动也可能带来明显影响。